Code BIC bancaire : rôle, structure et utilisation
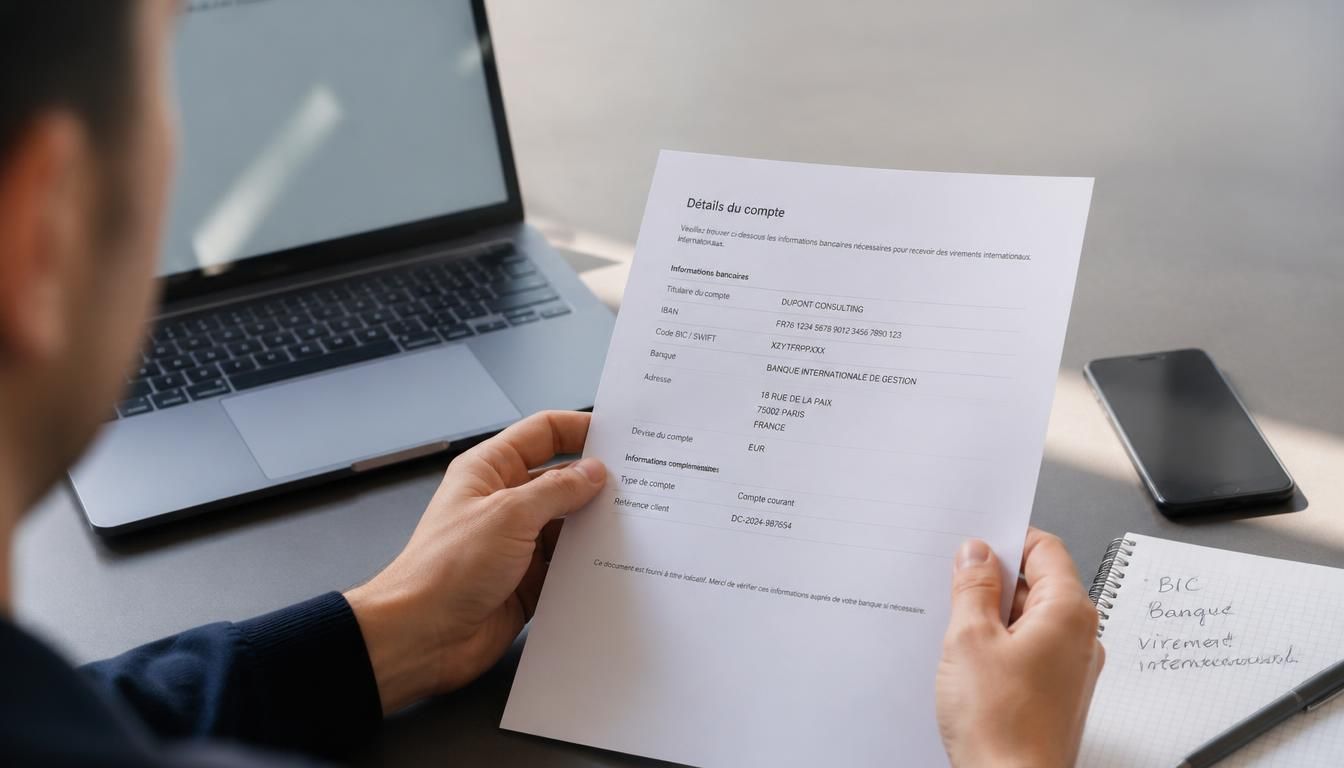
Quand vous remplissez des coordonnées bancaires, un identifiant fiable évite bien des blocages au moment d’un virement. Le BIC désigne ce repère international qui permet de reconnaître une banque sans ambiguïté, comme un code utile pour orienter un paiement. Bic bancaire est l’expression que vous croiserez souvent sur un RIB, dans un formulaire ou lors d’un envoi d’argent. Cet article vous explique sa définition, son usage, sa structure et ses différences avec l’IBAN, afin que vous puissiez vérifier chaque information avant d’envoyer des fonds, en toute confiance.
Dans la pratique, ce repère facilite les échanges entre établissements et réduit les erreurs de destinataire. Si vous préparez un virement, comprendre le bic bancaire vous aide à lire les coordonnées bancaires avec plus de sérénité. Vous allez voir comment il s’articule avec le RIB et l’IBAN, pourquoi il est parfois demandé avec un code SWIFT, et dans quels cas il devient essentiel pour un transfert, notamment hors de votre banque habituelle.
Comprendre le code BIC et son rôle dans les coordonnées bancaires
Le bic bancaire sert avant tout à identifier un établissement dans le réseau interbancaire. C’est une information courte, mais très utile, car elle évite de confondre deux banques aux noms proches. Quand vous lisez vos coordonnées bancaires, ce repère complète l’ensemble et permet de savoir où un paiement doit arriver. Pour vous, cela signifie moins d’hésitation au moment de transmettre un RIB à un tiers ou de préparer un envoi de fonds.
En langage simple, le bic bancaire fonctionne comme une étiquette bancaire internationale. Il permet d’identifier :
- la banque destinataire, sans ambiguïté ;
- le pays de l’établissement ;
- le guichet ou l’agence rattachée au code ;
- la ligne de traitement utilisée pour l’opération.
Imaginez un virement vers un fournisseur à Lyon depuis votre banque en ligne : si le BIC est exact, l’information circule plus vite et le traitement est plus fluide. Cette coordonnée bancaire n’est pas là pour compliquer vos démarches, mais pour sécuriser l’envoi. Elle aide aussi à identifier le bon établissement quand plusieurs acteurs portent un nom proche dans un même réseau.
À quoi sert vraiment cet identifiant bancaire ?
Le bic bancaire sert surtout à identifier la banque qui reçoit ou transmet l’argent. Il agit comme un repère technique, lisible par les systèmes de paiement, et il réduit les risques d’erreur lors d’un transfert. Quand vous devez envoyer des fonds à l’étranger, ce repère devient particulièrement utile, car il rattache le paiement au bon établissement et au bon circuit de traitement.
Pourquoi il apparaît avec le RIB et l’IBAN
Le bic bancaire apparaît souvent avec le RIB et l’IBAN parce que ces trois éléments se complètent. Le RIB rassemble les coordonnées utiles pour reconnaître un compte, l’IBAN précise le compte au format international, et le BIC complète l’identification de la banque. Ensemble, ils donnent une lecture claire et rassurante de vos informations bancaires.
Différences entre RIB, IBAN et identifiant BIC
On confond souvent ces trois notions, alors qu’elles ne jouent pas le même rôle. Le rib désigne un document ou un ensemble de coordonnées bancaires, l’iban identifie le compte au format international, et le bic complète l’adresse de la banque. Si vous devez transmettre vos informations à un bénéficiaire, savoir distinguer ces éléments vous évite une question inutile au dernier moment.
Voici un tableau simple pour confirmer la différence entre rib, iban et bic :
| Élément | Rôle principal |
|---|---|
| RIB | Présenter les coordonnées du compte |
| IBAN | Identifier le compte pour une transaction |
| BIC | Reconnaître la banque destinataire |
En pratique, vous utilisez souvent le rib pour communiquer vos données, l’iban pour un virement, et le bic quand le formulaire le demande, surtout pour un échange international. L’idée simple à retenir : l’iban pointe vers le compte, tandis que le bic pointe vers la banque. Cette logique évite la confusion et vous aide à savoir quoi transmettre selon la situation.
- Le rib regroupe les coordonnées du compte.
- L’iban sert à cibler le compte de façon standardisée.
- Le bic identifie la banque dans le réseau.
- Le besoin varie selon la transaction.
- Le formulaire peut demander les trois ensemble.
Ce que contient un RIB
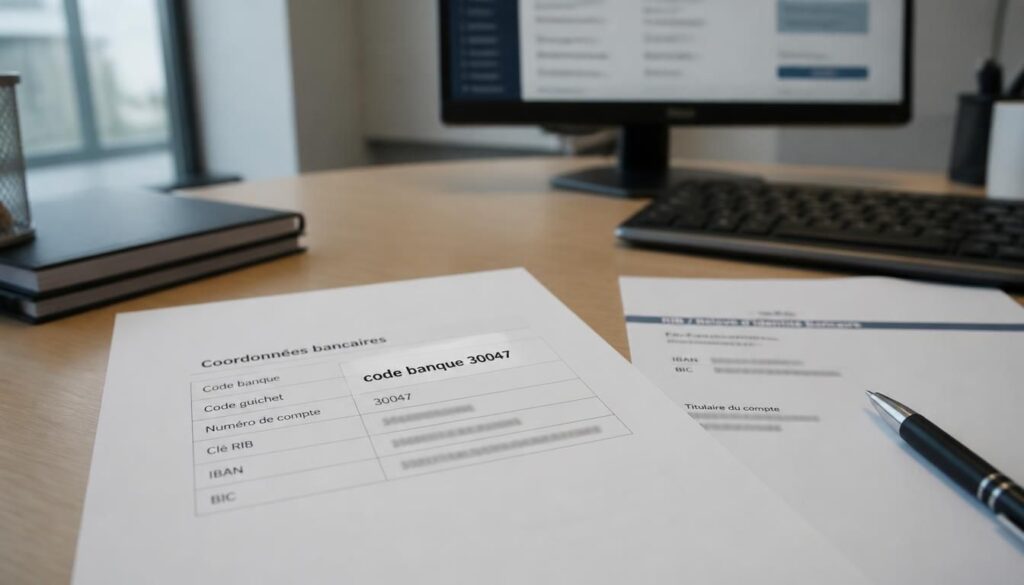
Le rib contient plusieurs données utiles : le nom du titulaire, le numéro de compte, l’iban et souvent le bic. C’est un document pratique pour transmettre des coordonnées bancaires sans ambiguïté. Quand vous le consultez, vous voyez en une seule ligne les éléments qui permettent de préparer un virement proprement.
Quand faut-il l’IBAN seul, et quand ajouter le BIC ?
Dans la zone euro, l’iban suffit souvent pour une opération courante. En revanche, dès qu’un virement sort du cadre habituel ou qu’une banque étrangère intervient, le bic peut être demandé en plus. La bonne question à se poser est simple : le formulaire vous demande-t-il seulement le compte, ou aussi l’identifiant de la banque ?
Décrypter la structure d’un code SWIFT pas à pas
Le swift est la forme la plus connue du code utilisé pour reconnaître une banque à l’international. Dans la pratique, ce code suit une logique précise, avec des blocs qui donnent des indications sur l’établissement, le pays et parfois le guichet. Pour composer ou lire un swift, vous n’avez pas besoin d’être expert : il suffit de comprendre la place de chaque caractère. En complément, découvrez bic swift bank.
Un swift comporte généralement 8 ou 11 caractères. Voici comment le lire :
- les 4 premières lettres désignent l’établissement ;
- les 2 lettres suivantes indiquent le pays ;
- les 2 caractères suivants précisent la ville ou le guichet ;
- les 3 derniers caractères, s’ils existent, affinent l’agence.
Exemple de découpage : ABCD FR PP XXX. Ici, les lettres donnent d’abord le nom de la banque, puis le pays, puis le guichet, avant une mention complémentaire éventuelle. Cette lecture pas à pas aide à identifier le bon swift sans se perdre dans la suite de lettres. Vous voyez alors que le code n’est pas arbitraire : chaque partie a sa fonction.
Les 4 premières lettres : la banque
Les 4 premières lettres du swift servent à identifier l’établissement. Elles sont capitales, car elles orientent le paiement vers la bonne banque. Si vous inversez une lettre, le code peut pointer vers un autre acteur ou devenir inutilisable. C’est pour cela qu’il faut vérifier chaque caractère avec soin.
Les chiffres et lettres qui précisent le pays et l’agence
Après l’établissement, le swift ajoute des caractères pour le pays et le guichet. Cette précision permet de distinguer deux agences d’un même groupe bancaire. Dans un envoi international, cette mention évite qu’un virement parte vers le mauvais circuit de traitement.
Quand utiliser cet identifiant pour un virement international
Le swift devient indispensable dès qu’un virement international sort du cadre habituel. Il sert à faire circuler les fonds dans le bon réseau et à reconnaître le bénéficiaire sans ambiguïté. Si vous envoyez de l’argent vers une devise étrangère, le formulaire peut demander ce code avec l’iban, afin de sécuriser la transaction et de limiter les rejets.
On vous le réclame souvent dans ces cas :
- un virement vers une banque hors de votre pays ;
- un transfert en devise étrangère ;
- un paiement à un fournisseur international ;
- une réception de fonds depuis l’étranger ;
- une transaction qui passe par plusieurs banques.
Imaginez Claire, qui doit recevoir un virement en dollars depuis Montréal : sans swift exact, la banque intermédiaire peut ralentir le transfert. Avec le bon code, le réseau bancaire oriente mieux la transaction et le bénéficiaire reçoit plus vite ses fonds. Dans ce contexte, le swift n’est pas un détail administratif, c’est un repère de sécurité. Pour approfondir ce sujet, consultez notre guide sur 30047 code banque.
Pourquoi le code SWIFT est souvent demandé avec l’IBAN
Le swift et l’iban se complètent dans un virement international. L’iban identifie le compte, tandis que le swift identifie la banque qui doit le recevoir. Ensemble, ils réduisent les ambiguïtés et permettent au réseau de traiter l’opération plus proprement.
Les erreurs à éviter avant d’envoyer de l’argent
Avant d’envoyer des fonds, relisez chaque caractère du swift, le nom du bénéficiaire et la devise choisie. Une simple lettre inversée peut bloquer la transaction. Pensez aussi à vérifier si la banque destinataire demande un guichet précis ou un format particulier pour le transfert.
Où trouver et comment vérifier ses coordonnées bancaires
Pour trouver un bic bancaire ou un swift, vous pouvez consulter plusieurs supports simples. Le plus pratique reste souvent le rib, mais l’espace client et l’application de votre banque donnent aussi l’information. Avant de transmettre une donnée bancaire, prenez une minute pour sécuriser la recherche et confirmer que le code correspond bien au bon établissement. Vous pourriez également être intéressé par bic i swift.
Vous pouvez le trouver :
- sur un rib papier ou numérique ;
- dans l’espace client en ligne ;
- dans l’application mobile de la banque ;
- sur certains relevés de compte ;
- dans les documents liés à un virement ;
- via un calculateur de recherche en ligne ;
- en vérifiant le document transmis par le bénéficiaire.
La vérification reste simple : comparez le nom de la banque, le pays, puis les derniers caractères du code. Si vous avez un doute, utilisez un calculateur de recherche pour confirmer le format, puis recoupez avec le rib. Cette pratique évite d’envoyer une information erronée et vous aide à sécuriser l’opération avant validation.
Le retrouver sur un RIB ou dans l’espace client
Sur un rib, le code apparaît souvent à côté de l’iban ou dans le bloc des coordonnées bancaires. Dans l’espace client, il est généralement accessible dans la fiche du compte ou dans la rubrique dédiée aux virements. Cette recherche prend rarement plus d’une minute.
Vérifier qu’il correspond bien à la bonne banque
Pour vérifier le code, comparez le nom de la banque, le pays et le format exact du swift. Si ces éléments ne coïncident pas, mieux vaut suspendre l’envoi et demander une confirmation. Ce contrôle simple protège votre transaction contre les erreurs de destinataire.
Les erreurs fréquentes et les bons réflexes pour un usage fiable
La première erreur consiste à confondre le bic bancaire avec l’iban, alors qu’ils ne désignent pas la même chose. La deuxième est de recopier un code à moitié lisible, ce qui peut bloquer une transaction. Enfin, certaines personnes oublient de vérifier le pays ou le nom de la banque, et le message automatique de la plateforme signale alors un problème de format. Pour sécuriser un prélèvement ou un virement, mieux vaut relire calmement chaque donnée. Pour aller plus loin, lisez code bic banque.
Voici les erreurs les plus courantes :
- inverser une lettre dans le swift ;
- utiliser un rib incomplet ;
- confondre iban et bic ;
- envoyer une donnée périmée ;
- valider sans relire le message d’alerte ;
- ignorer un contrôle automatique de la banque ;
- oublier de confirmer le bénéficiaire.
Les contrôles automatiques servent justement à détecter un format incohérent ou un prélèvement mal renseigné. Ils ne garantissent pas tout, mais ils réduisent les rejets et les retards. Le bon réflexe reste le même : vérifier le rib, comparer le swift, puis valider seulement si chaque information vous semble cohérente et légalement conforme à l’opération prévue.
Les confusions les plus fréquentes entre BIC et IBAN
Le bic bancaire identifie la banque, alors que l’iban identifie le compte. Cette différence simple évite beaucoup de confusion. Si vous retenez une seule idée, gardez celle-ci : le swift pointe vers l’établissement, l’iban vers le compte.
Les bons réflexes avant de valider un virement
Avant de valider, relisez le nom du bénéficiaire, le swift, l’iban et la devise. Si un doute subsiste, stoppez la transaction et demandez une confirmation. Ce réflexe prend quelques secondes, mais il peut vous éviter un message de rejet et un délai inutile.
FAQ – Questions fréquentes sur le code bancaire international
Le code SWIFT est-il toujours nécessaire pour un virement international ?
Pas toujours, mais il est souvent demandé dès qu’un virement passe par une banque étrangère. Le swift aide à sécuriser le routage et à confirmer le bon établissement.
Quelle différence entre le code SWIFT et l’IBAN ?
Le swift identifie la banque, tandis que l’iban identifie le compte. Les deux se complètent pour un transfert international plus fiable.
Où trouver ce code sur un RIB ?
Il figure généralement à côté de l’iban ou dans le bloc des coordonnées bancaires. Vous pouvez aussi le retrouver dans l’espace client de la banque.
Peut-on vérifier un code avant d’envoyer de l’argent ?
Oui, en comparant le nom de la banque, le pays et le format du swift. Une recherche en ligne peut aider à confirmer l’information.
Pourquoi deux banques peuvent-elles avoir des codes différents ?
Parce que le swift dépend de l’établissement et parfois du guichet. Deux agences d’un même groupe peuvent donc avoir des codes distincts.
Le même code sert-il pour tous les pays ?
Non, le swift intègre le pays dans sa structure. C’est justement ce qui permet d’orienter un virement international vers la bonne banque.
Que faire si le code du bénéficiaire est incomplet ?
Mieux vaut demander une confirmation avant d’envoyer le virement. Un code incomplet peut ralentir le traitement ou provoquer un rejet.
Ce code influence-t-il les frais de transfert ?
Indirectement, oui, car une opération mal renseignée peut générer des frais ou un retour de fonds. Un swift exact aide à sécuriser le transfert et à limiter les complications.