
E-Carte Bleue nomade de la Banque Postale : mode d’emploi
 Danielle
•
22 octobre 2026
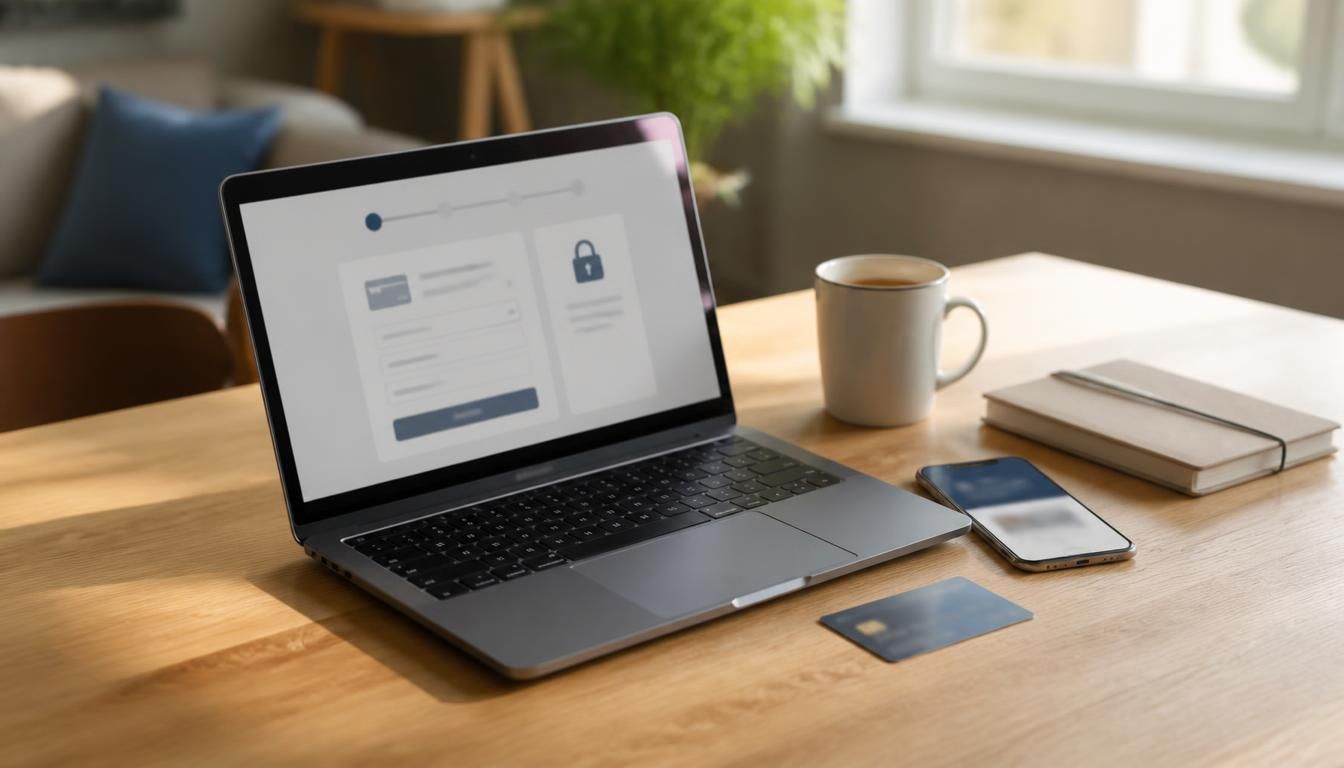
Vous cherchez un repère simple pour payer en ligne sans exposer vos données ? Dans ce cas, la solution virtuelle de la Banque Postale est un service pensé pour sécuriser les achats sur internet et simplifier l’usage quotidien. Elle permet de générer un numéro de paiement distinct de la carte principale, ce qui facilite les transactions à distance tout en gardant un cadre bancaire rassurant. Pour l’internaute qui veut comprendre rapidement, la Banque Postale et sa carte Bleue Nomade répondent à ce besoin avec une logique claire et pratique.
Comprendre le service virtuel de paiement de la Banque Postale
La carte virtuelle de la banque fonctionne comme une carte de paiement dédiée aux achats en ligne. Elle sert à créer un numéro temporaire ou unique, utilisable sur internet sans dévoiler les données de la carte physique. Dans l’univers bancaire, ce service apporte une solution simple pour payer sur une ligne marchande tout en gardant une meilleure sécurité. Pour la banque, l’idée est de proposer un système de paiement virtuel adapté à un usage ponctuel, notamment avec des cartes de type Visa. Le numéro généré remplace alors le numéro réel au moment de l’achat. Pour approfondir ce sujet, consultez notre guide sur banques françaises liste.
Sur le plan pratique, la carte virtuelle se distingue par sa souplesse. La carte physique reste dans votre portefeuille, tandis que la carte numérique intervient seulement pour le paiement en ligne. Ce service bleu s’inscrit dans une logique de protection des données bancaires et de confort d’usage. Pour vous, cela signifie moins d’exposition sur internet et un parcours plus lisible. Voici un repère rapide :
| Carte physique | Carte virtuelle |
|---|---|
| Usage en magasin et en ligne | Usage surtout en ligne |
| Numéro permanent | Numéro temporaire ou unique |
| Support matériel | Support virtuel |
| Carte principale | Carte complémentaire |
Une carte virtuelle pensée pour payer sans exposer sa carte principale
Le principe est simple : la carte bancaire virtuelle crée une solution de paiement qui n’affiche pas le numéro réel. Quand vous achetez sur internet, le service bleu transmet un numéro différent, ce qui limite l’exposition de votre carte. Cette carte bancaire agit comme un relais discret entre votre compte et le site marchand. Vous gardez ainsi un meilleur niveau de sécurité, sans modifier vos habitudes de paiement. Pour un achat ponctuel, la carte virtuelle reste une réponse claire et rassurante.
Ce que l’utilisateur doit retenir avant de l’utiliser
Avant d’utiliser ce service, il faut vérifier les conditions générales liées à la carte et à la banque. Certaines opérations peuvent demander une carte active, un accès en ligne et une coordonnée à jour. Le service est surtout utile quand vous réglez un achat à distance, sur une ligne de commande ou chez un commerçant que vous découvrez. Pensez aussi à contrôler les informations avant le premier usage : numéro, date, montant et adresse de facturation. Cette vigilance vous évite un blocage au dernier moment.
Accéder à l’espace en ligne et activer le service
Pour retrouver le service, vous devez passer par l’espace client de la banque ou par l’application dédiée. La carte s’active ou se vérifie dans un environnement sécurisé, avec un identifiant et un mot de passe personnels. Si vous disposez déjà d’un accès bancaire, le chemin est généralement direct : connecter votre profil, choisir la carte concernée, puis ouvrir le service proposé pour les paiements virtuels. Sur ordinateur comme sur mobile, l’interface indique les étapes à suivre et les éléments à contrôler.
Voici les points d’accès à suivre pour avancer sans hésiter :
- Se connecter à l’espace client de la banque avec son identifiant.
- Saisir le mot de passe associé au compte.
- Choisir la carte liée au service.
- Ouvrir l’application ou l’interface en ligne dédiée.
- Vérifier la coordonnée et l’activation du service.
Les étapes à suivre dans l’interface de la banque
Dans l’interface de la banque, le parcours reste logique : vous ouvrez la ligne de gestion, vous sélectionnez la carte, puis vous accédez au service. L’identifiant et le mot de passe servent à sécuriser la connexion, et l’application peut proposer un accès rapide au module concerné. Une fois connecté, vous vérifiez que la carte est bien disponible pour générer un numéro de paiement. Cette étape constitue le point de départ avant tout achat virtuel.
Les prérequis à vérifier avant la première utilisation
Avant de souscrire ou d’essayer la carte, mieux vaut disposer d’un accès bancaire actif et d’une carte compatible. Vous devez aussi avoir la possibilité de vous connecter depuis un appareil fiable, avec une date de validité encore correcte sur la carte. Le dernier contrôle consiste à vérifier que votre compte permet bien l’usage du service. Si un doute subsiste, l’espace en ligne reste le bon point d’entrée pour confirmer les paramètres avant de lancer un achat.
Sécuriser ses paiements en ligne avec un numéro temporaire
Le cœur du service tient en une idée simple : la banque génère un numéro de carte temporaire qui remplace la donnée réelle lors du paiement. Ce fonctionnement réduit l’exposition des informations bancaires sur internet et renforce la sécurité au moment de l’achat. La carte virtuelle n’a pas besoin d’être montrée au commerçant, et le système agit comme une solution ponctuelle pour payer sans dévoiler votre carte principale. Pour la banque, ce modèle répond à une attente très concrète : protéger les usages à distance.
Dans les faits, le numéro unique change le rapport au paiement. La carte bancaire reste en arrière-plan, tandis que le numéro généré sert uniquement à une transaction donnée. Cette durée limitée évite qu’un même identifiant circule trop longtemps. Pour vous, cela peut réduire les risques liés à la réutilisation des données. Voici les bénéfices les plus utiles :
- Réduire l’exposition de la carte principale.
- Réduire les risques en cas de site peu familier.
- Générer un numéro unique pour chaque usage.
- Limiter la durée de validité du paiement.
- Conserver une meilleure sécurité lors des achats en ligne.
Pourquoi le numéro généré change la manière de payer
Avec ce type de carte, chaque paiement peut s’appuyer sur un numéro différent. La banque génère alors un identifiant unique, valable pour une durée précise. Ce mécanisme améliore la sécurité sur internet, car le numéro réel n’est pas utilisé directement. Pour vous, l’effet est très simple à comprendre : si une donnée circule mal, elle ne renvoie pas à votre carte habituelle. Vous réduisez ainsi l’impact d’un usage isolé.
Les bons réflexes avant de valider un achat
Avant de régler un achat, vérifiez le site du commerçant et relisez les informations saisies sur la carte bancaire virtuelle. Attention aux erreurs de montant, de nom ou d’adresse, car elles peuvent bloquer la validation. Vous devez aussi contrôler la coordonnée demandée au moment du paiement, puis confirmer seulement quand tout est cohérent. Ce dernier geste compte beaucoup : il protège le moment décisif et vous aide à pouvoir finaliser l’achat sereinement.
Trouver l’information officielle et les réponses utiles
Pour retrouver la présentation officielle du service, le plus simple est de passer par la banque et ses espaces d’information en ligne. La carte Bleue Nomade s’inscrit dans l’environnement bancaire de la banque, avec une lecture institutionnelle centrée sur l’usage et l’accès. Si vous cherchez la bonne solution, choisissez toujours la page qui rattache clairement la carte au service concerné. La plupart des informations utiles se trouvent dans l’espace client, où la banque peut proposer une alternative adaptée aux paiements virtuels. Vous pouvez ainsi réaliser une vérification simple avant d’adopter le bon usage.
Le mot d’ordre reste le même : utiliser la bonne source et choisir l’espace officiel. La carte doit être présentée comme un service de paiement en ligne, avec ses limites et ses usages principaux. La banque constitue le point d’accès naturel pour comprendre comment utiliser la carte au quotidien, sans vous perdre dans des explications secondaires. Vous évitez ainsi les pages imprécises et vous allez droit au bon mot-clé de recherche.
Ce qu’il faut vérifier sur la page officielle
Sur la page officielle, regardez d’abord si la carte est bien associée au service attendu. La banque doit indiquer clairement l’accès en ligne, le rôle de la carte et la logique d’utilisation. Vérifiez aussi que la solution proposée correspond bien à votre besoin bancaire, sans coordonnée ambiguë ni information hors sujet. Si un doute persiste, la lecture institutionnelle doit toujours primer : elle vous aide à pouvoir identifier le bon service et à éviter les confusions.
À qui s’adresse ce service au quotidien
Ce service concerne surtout le détenteur d’une carte qui veut utiliser internet avec plus de prudence. Dans la banque, il peut servir à un achat ponctuel, à une réservation ou à tout moment où l’on souhaite limiter l’exposition de sa carte bancaire. La possibilité de générer un numéro virtuel intéresse particulièrement les utilisateurs qui veulent garder une séparation nette entre carte principale et paiement en ligne. C’est une réponse simple à un besoin concret.
FAQ – Questions fréquentes sur le service de carte virtuelle
Qu’est-ce qu’une carte virtuelle de paiement en ligne ?
C’est une carte virtuelle qui permet de régler un achat sans communiquer le numéro réel de la carte principale.
Comment accéder au service depuis l’espace client ?
Vous vous connectez avec votre identifiant et votre mot de passe, puis vous ouvrez le service dans l’interface de la banque.
Le numéro généré protège-t-il vraiment la carte principale ?
Oui, car le numéro virtuel limite l’usage de la carte réelle et renforce la sécurité lors du paiement.
Faut-il passer par l’application ou par un ordinateur ?
La banque peut permettre l’accès depuis l’application ou depuis un ordinateur, selon la configuration de votre compte.
Où trouver l’information officielle de la Banque Postale ?
La meilleure source reste la page officielle de la banque, l’espace client et les documents liés au service.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque