
Intitulé d’un compte bancaire : définition et utilité
 Danielle
•
1 octobre 2026
Vous avez déjà vu apparaître un libellé de compte sans trop savoir à quoi il servait ? C’est une confusion très fréquente, et elle est plus simple à lever qu’on ne le croit. L’intitulé d’un compte bancaire désigne le nom affiché pour reconnaître un compte, le repérer rapidement et mieux le gérer au quotidien. Il joue un rôle essentiel dans l’organisation de vos opérations, surtout quand plusieurs lignes cohabitent dans votre espace client, et il permet de gagner du temps tout en évitant les erreurs.
L’intitulé d’un compte représente donc un repère pratique, pas un mystère administratif. Quand vous consultez votre application, ce libellé vous aide à identifier d’un coup d’œil le bon compte, à comprendre à qui il appartient et à suivre plus sereinement vos virements. Selon la banque, il peut s’afficher différemment, mais son objectif reste le même : clarifier votre gestion financière, que vous soyez particulier, en compte joint ou en usage professionnel.
Comprendre le libellé d’un compte bancaire
Quand on parle du libellé d’un compte, on parle surtout d’un repère de lecture. Dans une banque, ce nom affiché sert à distinguer un compte d’un autre sans avoir à comparer chaque numéro. Pour beaucoup de clients, la confusion vient du fait que l’intitulé et le titulaire semblent se ressembler, alors qu’ils n’ont pas exactement le même rôle. L’un identifie, l’autre désigne la personne ou l’entité liée au compte.
Voici l’idée simple à garder en tête :
- l’intitulé aide à reconnaître le compte dans l’interface de la banque ;
- le titulaire correspond à la personne ou à l’entité rattachée au compte ;
- l’intitulé peut reprendre un nom, une fonction ou une référence interne ;
- ce repère facilite la lecture d’un document bancaire et de l’espace client.
Par exemple, un particulier peut voir “Compte courant de Mme Martin”, tandis qu’un compte joint peut afficher les deux noms ou une formulation commune. Dans l’espace client, cet intitulé apparaît souvent en tête de ligne, juste avant le solde ou le numéro du compte. Ce petit détail visuel évite bien des hésitations quand on gère plusieurs produits à la fois.
Une définition simple pour éviter la confusion
L’intitulé d’un compte, c’est le nom affiché pour l’identifier rapidement. Il ne remplace pas l’identité du titulaire, mais il la rend lisible. Dans une banque, ce libellé peut être standardisé ou légèrement personnalisé selon le type de compte. La logique est simple : plus l’intitulé est clair, plus vous repérez vite le bon compte. C’est particulièrement utile quand vous avez un compte épargne, un compte courant et un compte partagé dans la même interface.
Ce que ce libellé dit vraiment à la banque
Pour la banque, l’intitulé sert d’abord à organiser l’affichage et à relier le compte au bon dossier. Il ne remplace pas le numéro ni les données officielles, mais il donne une mention lisible dans les outils internes et dans votre interface. Sur un document, il peut figurer avec le nom du titulaire ou la désignation du compte. Ce détail paraît anodin, pourtant il aide à éviter les confusions lors d’une consultation rapide.
À quoi sert ce nom affiché dans la gestion quotidienne ?
Dans la vie de tous les jours, ce nom affiché est bien plus utile qu’il n’en a l’air. Quand vous ouvrez votre application le matin, entre deux cafés et un virement à vérifier, vous avez besoin d’aller vite. L’intitulé du compte vous aide à repérer la bonne ligne, à suivre une opération et à garder une organisation claire. C’est un moyen simple de structurer vos finances sans effort.
Son utilité se voit surtout dans quatre situations :
- vous distinguez plus facilement plusieurs comptes dans la même banque ;
- vous suivez une opération sans hésiter sur le bon support ;
- vous préparez un virement avec plus de sécurité ;
- vous gardez une organisation lisible pour vos dépenses récurrentes.
Si vous gérez un compte courant, un livret et un compte partagé, l’intitulé devient vite important. Il permet de repérer en un instant le bon espace avant de valider une opération. Dans une banque bancaire en ligne, cette lecture rapide évite les erreurs de destination et vous fait gagner du temps à chaque jour de consultation. C’est discret, mais redoutablement pratique.
Mieux repérer ses comptes au jour le jour
Quand plusieurs comptes coexistent, l’intitulé agit comme une étiquette mentale. Vous savez immédiatement où se trouve votre budget de vacances, votre compte principal ou votre réserve d’épargne. Pour un virement, ce repère est précieux, car il limite les hésitations. Dans une interface bancaire, il facilite aussi la comparaison entre les lignes et la vérification d’une opération récente. On comprend vite pourquoi ce détail devient indispensable dès que la gestion se complexifie.
Un outil d’organisation plus qu’un simple nom
Ce n’est pas seulement un nom : c’est un outil d’organisation. En donnant un intitulé clair à chaque compte, vous structurez votre suivi financier sans tableur compliqué. Certains utilisateurs choisissent de nommer leurs comptes par usage, d’autres par projet. Dans tous les cas, l’objectif reste le même : rendre la lecture plus fluide et plus fiable. Pour gérer un budget mensuel, c’est souvent le moyen le plus simple de garder le cap.
Titulaire, cotitulaire et type de compte : comment s’y retrouver ?
La confusion est fréquente, surtout quand plusieurs personnes apparaissent sur un même compte. Le titulaire est la personne de référence, tandis que le cotitulaire partage les droits sur le compte selon une condition juridique précise. Le compte individuel, lui, n’a qu’un seul titulaire. À l’inverse, le compte indivis impose un fonctionnement plus encadré, souvent avec une validation commune. La banque affiche alors un nom ou plusieurs noms selon la structure retenue.
| Statut | Effet sur la lecture du compte |
|---|---|
| Titulaire d’un compte individuel | Un seul nom principal apparaît, avec une gestion simple et directe. |
| Cotitulaire d’un compte joint | Deux personnes partagent le compte et peuvent voir leur nom affiché. |
| Compte indivis | Plusieurs cotitulaires gèrent ensemble le compte, avec une logique plus stricte. |
Pour bien lire la situation, retenez ces points :
- un compte individuel correspond à un seul titulaire ;
- un compte joint associe plusieurs titulaires ou cotitulaires ;
- un compte indivis fonctionne avec une règle plus officielle ;
- la banque adapte l’affichage selon le cadre juridique du compte.
Exemple simple : si vous ouvrez un compte personnel à votre nom, l’intitulé sera centré sur vous. Si vous partagez un compte avec votre conjoint, le libellé peut afficher les deux noms. Et dans un compte indivis, la banque peut privilégier une formulation plus rigoureuse. Cette lecture évite bien des erreurs quand on compare les documents officiels.
Le rôle du titulaire et du cotitulaire
Le titulaire porte la responsabilité principale du compte individuel, tandis que le cotitulaire partage la gestion sur un compte commun. Sur le plan juridique, la différence est importante, car elle détermine qui peut agir et dans quelles limites. La banque s’appuie sur cette structure pour afficher le bon nom et pour sécuriser les accès. Si vous gérez un compte à deux, mieux vaut vérifier cette répartition avant toute démarche.
Pourquoi le type de compte change la lecture du libellé
Le type de compte influence directement ce que vous voyez à l’écran. Un compte individuel reste simple à lire, alors qu’un compte joint ou indivis peut afficher plusieurs noms ou une désignation plus formelle. Cette logique n’est pas seulement esthétique : elle répond à un cadre juridique précis. Pour éviter toute ambiguïté, la banque adapte son affichage au statut de détention, ce qui aide à reconnaître rapidement le bon dossier.
Où retrouver cette information dans ses documents bancaires ?
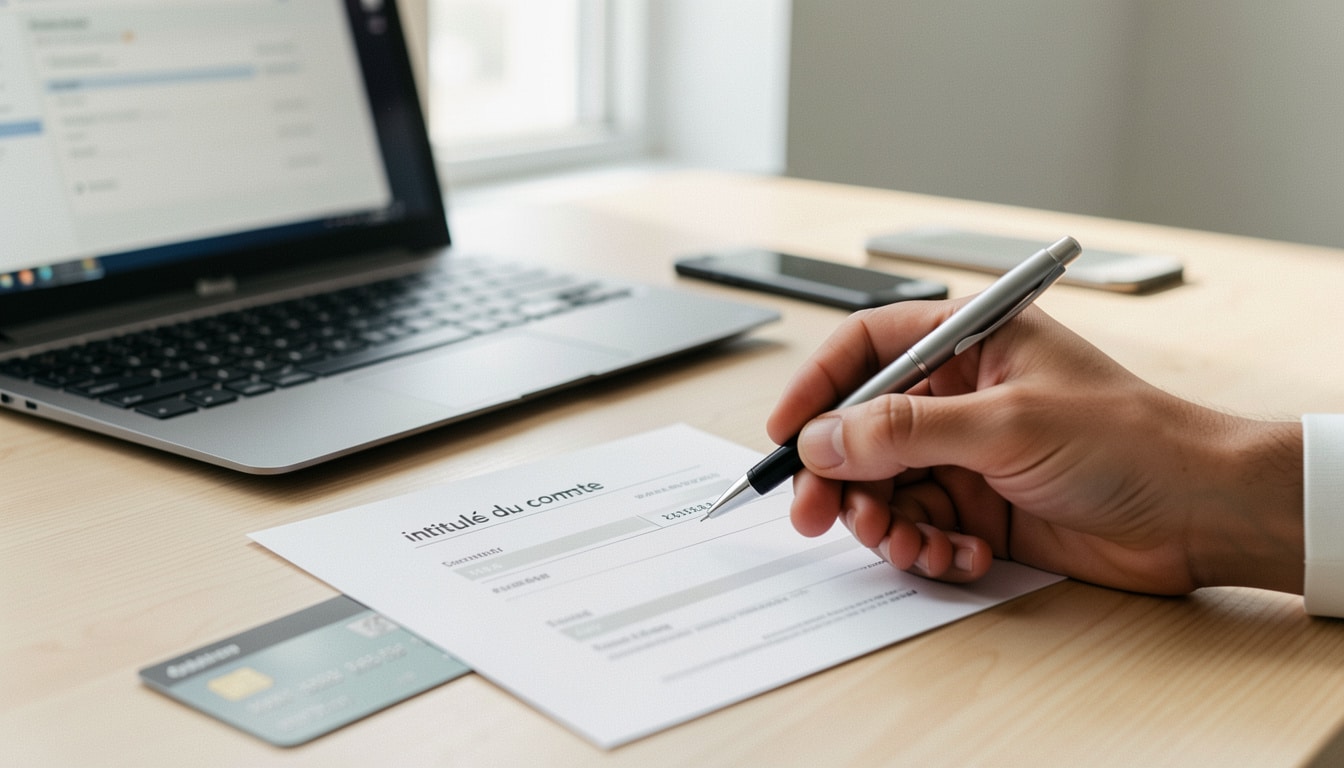
Bonne nouvelle : vous n’avez pas besoin de fouiller longtemps. L’intitulé du compte apparaît généralement dans plusieurs supports, et chacun donne une lecture un peu différente. Dans l’application de la banque, il est souvent visible dès l’écran d’accueil. Sur un RIB, il peut figurer à côté du numéro de compte. Et sur un relevé, la ligne d’identification du compte apporte une confirmation utile quand vous voulez vérifier un détail.
Les emplacements les plus courants sont les suivants :
- l’espace client ou l’application mobile de la banque ;
- le RIB, où l’intitulé accompagne souvent le numéro ;
- le relevé bancaire, qui reprend la mention d’identification ;
- le document d’ouverture, utile pour contrôler la formulation initiale.
Sur un document, la ligne du compte peut figurer juste au-dessus du numéro, avec une mention claire du titulaire ou du libellé choisi. Selon la banque, la présentation varie légèrement : certaines affichent un format très sobre, d’autres ajoutent une ligne descriptive plus détaillée. L’essentiel est de retrouver la même logique d’identification sur chaque support, afin de comparer sans stress.
Dans l’application ou l’espace client
Dans l’application, l’intitulé apparaît souvent en premier, avant le solde ou les dernières opérations. C’est pratique, car vous pouvez repérer le bon compte en quelques secondes. Certaines banques permettent aussi de filtrer l’affichage par catégorie, ce qui rend le suivi encore plus lisible. Si vous avez plusieurs comptes, l’écran d’accueil devient alors un vrai tableau de bord personnel.
Sur un RIB ou un relevé bancaire
Le RIB reste un document de référence, car il associe l’intitulé au numéro du compte et aux coordonnées bancaires. Sur un relevé, la même mention permet de confirmer que vous consultez le bon support. En cas de doute, comparez la ligne du nom, le numéro et la banque : ces trois éléments doivent raconter la même histoire. C’est simple, mais très efficace pour éviter une confusion de lecture.
Modifier ou créer un libellé plus clair pour mieux s’organiser
Quand l’outil le permet, personnaliser l’intitulé devient vite un vrai confort. Vous pouvez créer une logique plus claire pour classer vos comptes par usage, par projet ou par priorité. Beaucoup de banques proposent cette option dès l’ouverture ou dans l’espace client, surtout pour les comptes individuels. L’idée n’est pas de changer les données officielles, mais de choisir un affichage plus parlant pour vous.
Pour bien personnaliser votre organisation, gardez ces repères :
- créer un nom court et facile à lire ;
- choisir une logique stable pour tous vos comptes ;
- personnaliser selon l’usage : perso, épargne ou partage ;
- vérifier si la banque autorise cette modification ;
- éviter les intitulés trop proches les uns des autres.
Dans un compte individuel, il est souvent plus simple de créer un libellé parlant, comme “Budget courses” ou “Épargne travaux”. Pour un compte partagé, la marge de personnalisation peut être plus limitée. Certaines banques autorisent la modification dès l’ouverture, d’autres seulement après activation dans l’application. Le bon réflexe consiste à choisir un plan de classement cohérent dès le départ, surtout si vous gérez plusieurs comptes.
Quand la personnalisation est possible
La personnalisation dépend de la banque et du type de compte. Sur un compte individuel, elle est souvent simple à créer ou à modifier depuis l’interface. Sur un compte joint, la règle peut être plus encadrée, car plusieurs personnes sont concernées. L’ouverture du compte est parfois le meilleur moment pour fixer un intitulé clair, puis le garder stable. Cette logique évite les hésitations plus tard.
Comment choisir un nom clair et cohérent
Choisissez un intitulé qui vous parle immédiatement. Un bon libellé doit être court, précis et utile au quotidien. Par exemple, “Loyer”, “Épargne vacances” ou “Projets maison” sont plus lisibles qu’un nom vague. Si vous avez un plan de gestion simple, vous retrouverez vos comptes plus vite et vous réduirez les erreurs de lecture. Le but n’est pas d’être original, mais efficace.
Cas pratiques en entreprise, en activité pro ou en compte joint
Dans une entreprise, l’intitulé sert souvent à garder une comptabilité lisible. Quand l’activité génère plusieurs flux, un libellé clair aide à séparer les entrées et les sorties sans se perdre. Pour un professionnel indépendant, le compte doit rester facile à reconnaître au milieu des paiements clients, des charges et des remboursements. Et dans un cadre partagé, la logique est encore plus utile pour éviter les confusions de gestion.
Voici les usages les plus fréquents :
- une entreprise classe ses comptes selon ses besoins de suivi ;
- un professionnel indépendant distingue le compte pro du compte personnel ;
- un cotitulaire partage la lecture d’un compte joint avec plus de clarté ;
- la comptabilité gagne en lisibilité quand chaque compte est bien nommé.
Dans une entreprise, un intitulé explicite simplifie la lecture comptable et le suivi des flux. Pour une activité pro, il aide à retrouver plus vite un paiement client ou une dépense liée à l’exploitation. Sur un compte joint, le cotitulaire voit plus facilement à quoi correspond chaque ligne. Cette organisation bancaire soutient aussi le travail du comptable, qui peut s’appuyer sur une nomenclature cohérente pour classer les pièces.
En entreprise ou en activité indépendante
Pour une entreprise, l’intitulé du compte doit rester lisible et stable. Un professionnel indépendant peut, lui, choisir un nom qui rappelle l’activité exercée, sans alourdir la lecture. L’enjeu est simple : séparer le pro du personnel pour garder une comptabilité propre. Quand les flux sont nombreux, ce repère visuel évite de perdre du temps au moment du rapprochement des opérations.
Dans un compte joint ou indivis
Dans un compte joint, le cotitulaire a besoin d’un affichage clair pour suivre les dépenses communes. Dans un compte indivis, la logique est plus encadrée, ce qui renforce l’importance du nom affiché. Une entreprise familiale, par exemple, peut avoir besoin d’une organisation très lisible pour distinguer les usages. Plus le cadre est partagé, plus l’intitulé doit être précis pour soutenir la gestion quotidienne.
Erreurs fréquentes, bonnes pratiques et réflexes utiles
Le piège le plus courant consiste à confondre l’intitulé avec le numéro de compte ou avec l’identité du titulaire. Pourtant, ces éléments ne jouent pas le même rôle. Le libellé sert à reconnaître, le numéro sert à identifier techniquement, et l’identité rattache le compte à une personne ou à une entité. En cas de virement, cette distinction reste importante pour éviter une mauvaise lecture.
Les erreurs à éviter sont simples à retenir :
- éviter de confondre l’intitulé et le numéro du compte ;
- éviter de valider un virement sans vérifier le bon libellé ;
- éviter les noms trop proches qui brouillent la lecture ;
- éviter de négliger une différence entre titulaire et identité affichée.
Avant de confirmer une opération, prenez quelques secondes pour comparer la ligne affichée, le numéro et le nom du titulaire. C’est un réflexe important, surtout si vous utilisez plusieurs comptes dans la même banque. Si l’intitulé est simplement personnalisé, il n’y a souvent aucun risque. En revanche, si une donnée officielle semble incohérente, il faut vérifier le document concerné et contacter la banque. Ce petit contrôle protège vos virements et votre organisation.
Les confusions les plus fréquentes à éviter
La première confusion porte souvent sur le numéro : on croit lire le bon compte alors qu’on regarde seulement un libellé proche. La seconde concerne l’identité du titulaire, surtout quand plusieurs noms apparaissent. La troisième touche les comptes partagés, où l’on peut hésiter entre un compte joint et un compte indivis. Mieux vaut toujours lire l’ensemble du document avant d’agir.
Les bons réflexes avant de valider une opération
Avant un virement, vérifiez le nom affiché, le numéro et la banque destinataire. Si le compte est professionnel, assurez-vous que l’intitulé correspond bien à l’usage prévu. Gardez en tête qu’un simple libellé modifié ne change pas forcément les données officielles. En cas de doute, consultez le document source ou l’espace client. Ce réflexe prend 30 secondes et peut éviter une erreur coûteuse.
FAQ – Questions fréquentes sur le sujet
Quelle différence entre l’intitulé, le titulaire et le numéro de compte ?
L’intitulé est le nom affiché pour reconnaître le compte, le titulaire est la personne ou l’entité rattachée, et le numéro identifie techniquement le compte. Les trois éléments sont complémentaires dans la banque, mais ils ne remplissent pas la même fonction. Pour un virement, c’est important de vérifier les trois ensemble.
Peut-on modifier l’intitulé d’un compte dans sa banque ?
Oui, souvent, surtout pour un compte individuel. La banque peut permettre de créer ou de modifier ce libellé depuis l’application ou l’espace client. Sur un compte professionnel ou un compte joint, la règle peut être plus encadrée. Le plus simple est de vérifier les options proposées par votre banque.
Comment retrouver cette information sur un relevé ou un RIB ?
Sur un RIB, l’intitulé apparaît généralement avec le numéro du compte et les coordonnées bancaires. Sur un relevé, il figure souvent dans la ligne d’identification du compte. Si vous consultez un document, comparez le nom, le numéro et la banque : cela permet de confirmer rapidement que vous lisez le bon support.
Un compte joint ou indivis affiche-t-il le même nom ?
Pas forcément. Un compte joint peut afficher les noms des cotitulaires ou une désignation commune, tandis qu’un compte indivis suit souvent une logique plus formelle. La banque adapte l’affichage au cadre juridique du compte. C’est pourquoi deux comptes partagés ne présentent pas toujours le même libellé.
Quel libellé choisir pour un usage professionnel ou personnel ?
Pour un usage personnel, choisissez un nom simple et parlant, comme “Courses” ou “Épargne vacances”. Pour un usage professionnel, privilégiez un libellé clair qui rappelle l’activité ou la fonction du compte. L’objectif est de faciliter la comptabilité et de repérer vite chaque ligne. Un bon nom doit être utile au jour le jour.
Une erreur dans l’intitulé bloque-t-elle un virement ?
Pas toujours. Un intitulé mal renseigné peut surtout créer une confusion de lecture, mais le virement repose aussi sur d’autres données comme le numéro et l’identité bancaire. En revanche, si les informations ne correspondent pas au bon compte, il faut éviter de valider l’opération. Mieux vaut corriger avant d’envoyer l’argent.
Faut-il le changer lors de l’ouverture ou de la clôture d’un compte ?
Lors de l’ouverture, c’est souvent le meilleur moment pour choisir un intitulé clair. À la clôture, il n’y a généralement plus d’intérêt à le modifier, sauf si vous devez joindre un document ou fermer un compte lié à une organisation précise. Si vous devez fermer un compte professionnel, gardez les pièces utiles pour votre comptabilité.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque